Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI) memperluas cakupan layanan penyelesaian sengketa konsumen sektor keuangan hingga industri sistem pembayaran. Langkah ini menjadi bagian dari penguatan pelindungan konsumen sekaligus mempercepat penanganan sengketa antara masyarakat dan pelaku usaha sektor keuangan.
Penguatan tersebut ditandai dengan penandatanganan Petunjuk Pelaksanaan Bersama tentang Tata Cara Kerja Sama dan Koordinasi Penyelesaian Sengketa Sektor Keuangan melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).
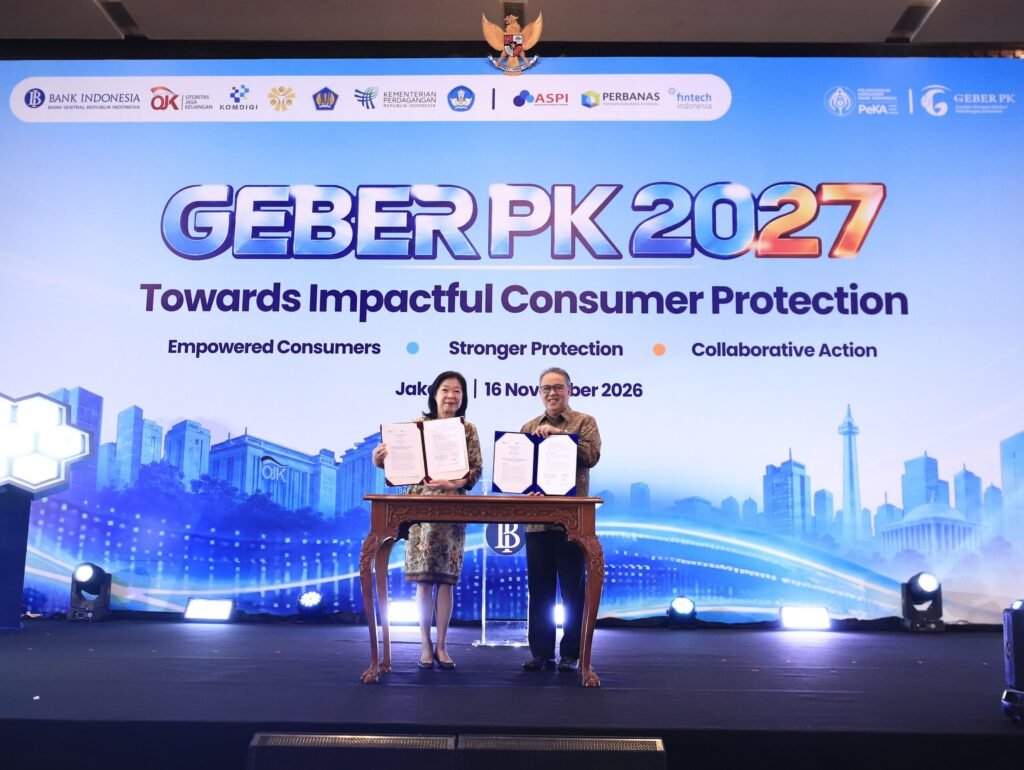
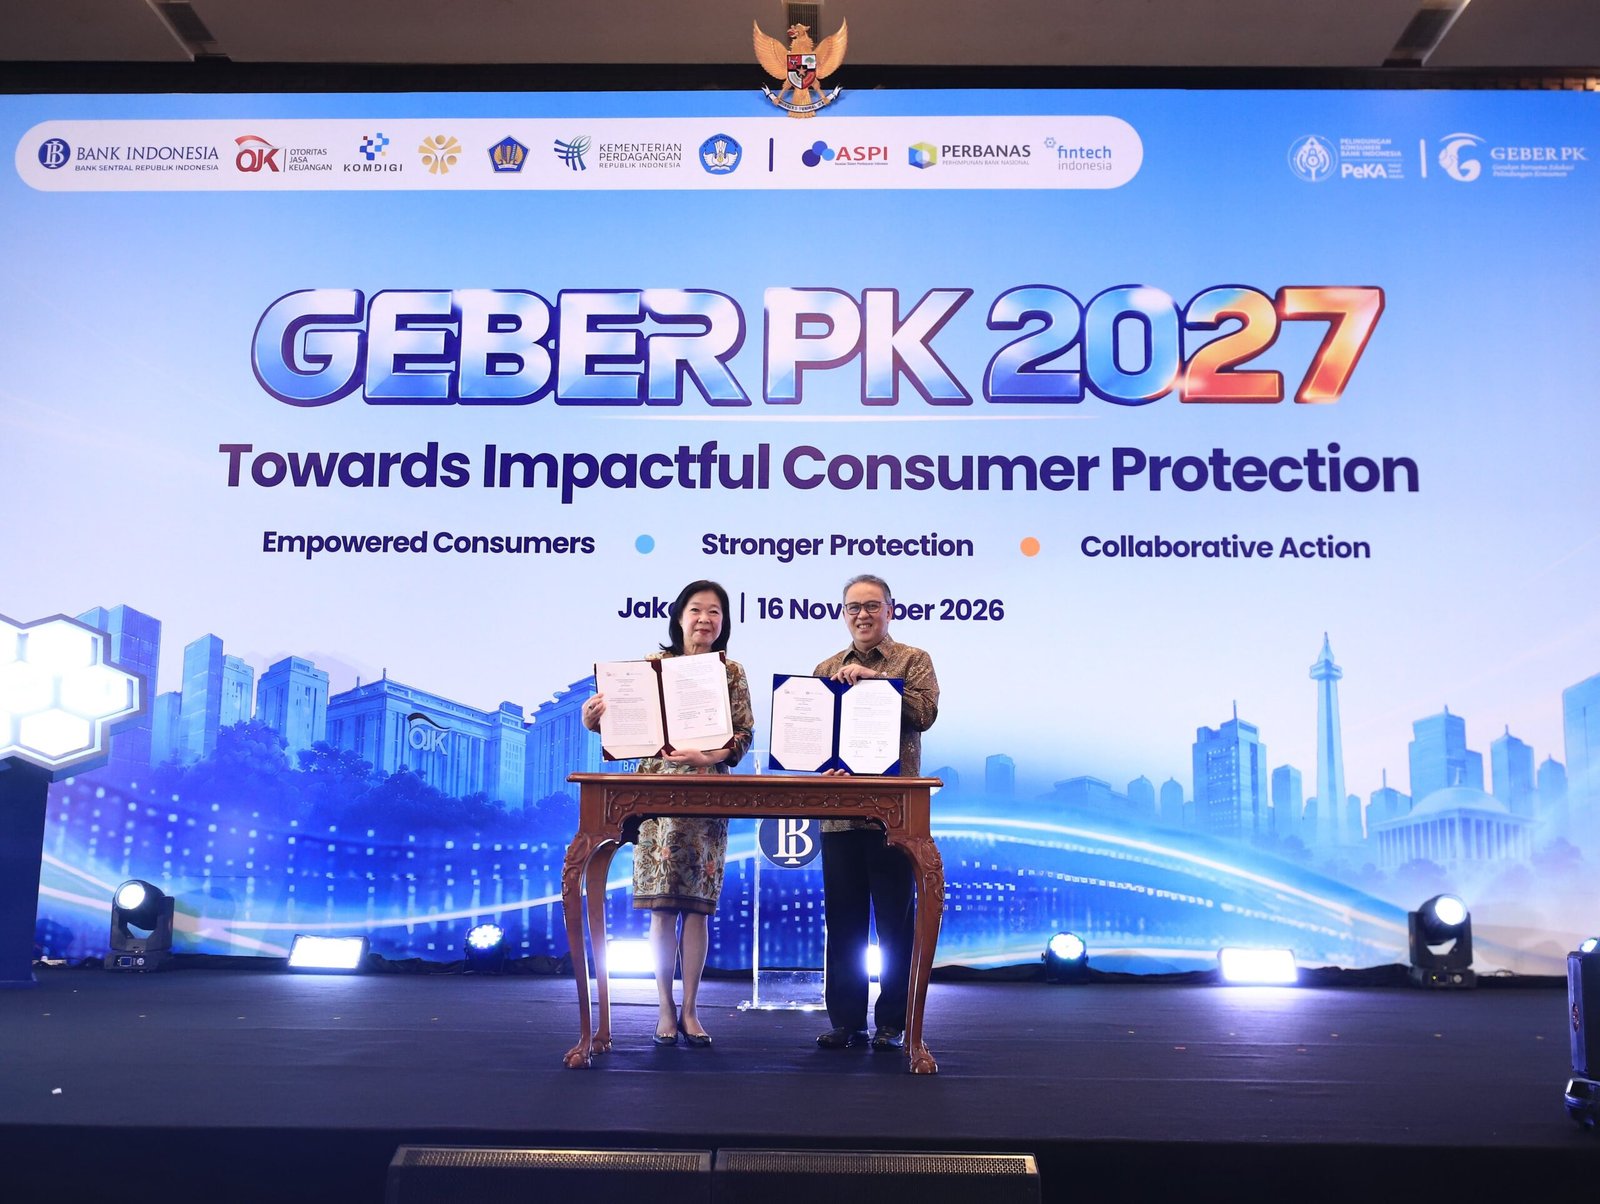
Penandatanganan dilakukan Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Pelindungan Konsumen OJK, Dicky Kartikoyono, bersama Deputi Gubernur BI, Filianingsih Hendarta, dalam rangkaian Kick-Off Gerakan Bersama Pelindungan Konsumen Tahun 2027 (GEBER PK 2027) di Jakarta, Senin (16/11/2026).
Melalui kesepakatan tersebut, kedua otoritas memperkuat koordinasi agar konsumen memiliki akses penyelesaian sengketa yang lebih luas, terintegrasi, dan memberikan kepastian hukum, baik di sektor jasa keuangan maupun sistem pembayaran.
Dicky mengatakan, penguatan mekanisme penyelesaian sengketa diperlukan untuk mengimbangi pesatnya inovasi produk dan layanan keuangan. Menurutnya, pelindungan konsumen tidak cukup hanya mengandalkan penanganan masalah setelah kerugian terjadi, tetapi harus dilakukan secara proaktif melalui penguatan sistem pengaduan dan pencegahan risiko.

“Kecepatan inovasi di industri jasa keuangan harus diimbangi dengan kecepatan dalam melakukan pelindungan konsumen. Kita tidak boleh selalu menunggu masalah menjadi besar, baru kemudian memperbaiki sistem. Setiap pengaduan harus menjadi pembelajaran untuk memperbaiki produk, proses, perilaku, dan pengawasan,” kata Dicky.
Ia menambahkan, setiap pengaduan konsumen harus menjadi bahan evaluasi bagi industri untuk memperbaiki kualitas produk, pelayanan, serta perilaku pelaku usaha. Dengan demikian, pengaduan tidak sekadar diselesaikan secara administratif, tetapi juga menjadi instrumen perbaikan tata kelola industri keuangan.
Dicky juga menekankan pentingnya sinergi OJK, BI, kementerian dan lembaga, serta industri jasa keuangan dalam membangun ekosistem pelindungan konsumen yang terintegrasi. Kerja sama tersebut mencakup pencegahan risiko, penanganan pengaduan, hingga penyelesaian sengketa secara adil.
Sementara itu, Filianingsih Hendarta menyampaikan bahwa petunjuk pelaksanaan bersama tersebut menjadi landasan penguatan koordinasi OJK dan BI dalam penyelesaian sengketa melalui LAPS SJK sesuai kewenangan masing-masing otoritas.
Menurutnya, sinergi antarlembaga diperlukan agar penyelesaian sengketa konsumen di sektor keuangan dapat berjalan lebih efektif dan menyeluruh.

Perluasan Kewenangan LAPS SJK
LAPS SJK memperoleh persetujuan OJK pada 29 Desember 2020 dan mulai beroperasi pada 1 Januari 2021. Lembaga ini menyediakan layanan penyelesaian sengketa di luar pengadilan dengan mengedepankan prinsip independensi, keadilan, efektivitas, efisiensi, serta kemudahan akses bagi konsumen.
Peran lembaga tersebut semakin luas setelah BI memberikan persetujuan pada 6 Oktober 2026 untuk menangani sengketa konsumen dengan penyelenggara sistem pembayaran yang berada dalam kewenangan bank sentral.
Perluasan ini memungkinkan konsumen memiliki alternatif penyelesaian sengketa melalui satu lembaga yang cakupan layanannya meliputi sektor jasa keuangan dan sistem pembayaran.
Kebijakan tersebut juga sejalan dengan Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Regulasi ini memberikan ruang bagi konsumen untuk membawa sengketa kepada lembaga atau badan penyelesaian sengketa yang telah memperoleh persetujuan otoritas sektor keuangan maupun melalui pengadilan apabila pengaduan kepada pelaku usaha tidak mencapai kesepakatan.

Pengaduan Internal Menjadi Tahap Pertama
Dalam mekanisme penyelesaian sengketa, pelaku usaha sektor keuangan (PUSK) tetap menjadi pihak pertama yang bertanggung jawab menangani pengaduan konsumen melalui mekanisme Internal Dispute Resolution (IDR).
Apabila proses penanganan internal tidak menghasilkan kesepakatan, konsumen dapat melanjutkan penyelesaian melalui LAPS SJK dengan mekanisme External Dispute Resolution (EDR), sepanjang memenuhi persyaratan yang berlaku. Konsumen juga tetap memiliki pilihan untuk menempuh jalur pengadilan.
LAPS SJK menangani sengketa yang bersifat keperdataan dan telah terlebih dahulu melalui proses pengaduan internal kepada pelaku usaha, tetapi belum mencapai kesepakatan penyelesaian.
Sengketa yang diajukan juga tidak boleh sedang dalam proses pemeriksaan atau telah memperoleh putusan dari pengadilan, arbitrase, maupun lembaga alternatif penyelesaian sengketa lainnya.
OJK dan BI menegaskan, keberhasilan perluasan layanan ini bergantung pada kesiapan operasional LAPS SJK serta komitmen pelaku usaha dalam menjalankan mekanisme penyelesaian sengketa.
Pelaku usaha diharapkan memperkuat sistem penanganan pengaduan dan mendukung proses penyelesaian melalui LAPS SJK sesuai ketentuan. Dengan demikian, konsumen memperoleh akses penyelesaian yang lebih mudah dan adil, sementara pelaku usaha mendapatkan kepastian dalam menangani sengketa.
Editor: Daeng